- تجارت فارکس چیست؟راهنمای سریع برای مبتدیان
- ضرر UBS حفره تجارت اروپا را در معرض دید قرار می دهد
- NFT ها در محبوبیت فرو می روند؟بله ، این معنی دارد.
- دوره های آموزشی
- رویکرد ریگاتونی به کشش دو لایه
- در تاریخ طولانی سقوط بازار، سقوط کرونا کوتاهترین زمان بود
- حساب ها را مقایسه کنید
- چرا کورکورانه پیروی از گزینه های معاملات شما در نهایت منجر به شکست می شود
- همبستگی آماری
- الگوی شمع Double Doji: معنی آن چیست؟

آخرین مطالب
امکانات وب


افزایش اخیر نرخ تورم ، که برای اولین بار در سال 2021 مشاهده شد ، بازارهای مالی و همچنین سیاست گذاران پولی را شگفت زده کرده است. فقط در یک سال ، نرخ تورم سالانه که توسط شاخص قیمت مصرف کننده (CPI) اندازه گیری می شود از 1. 4 ٪ در ژانویه 2021 به 7. 5 ٪ در ژانویه 2022 افزایش یافته است. جنگ اخیر بین روسیه و اوکراین به افزایش نرخ تورم CPI به 8. 6 ٪ در افزایش یافته است. مه 2022 ، بالاترین سطح در 40 سال. در پاسخ به افزایش تورم ، فدرال رزرو قبلاً چرخه افزایش نرخ را برای مقابله با تورم آغاز کرده است.
اهمیت انتظار تورم
اثربخشی سیاست های پولی به انتظارات تورم وابسته است. اگر عوامل اقتصادی مانند خانوارها و بنگاهها در آینده تورم بالاتری را انتظار داشته باشند ، واکنش منطقی خرید کالا و خدمات بلافاصله برای جلوگیری از قیمت های بالاتر در آینده است. در نتیجه ، تقاضا برای کالاها و خدمات بلافاصله بالا می رود و سطح قیمت نیز به همین ترتیب منجر به تورم بالاتر می شود. از این رو ، فدرال رزرو باید انتظارات تورم بلند مدت عوامل اقتصادی را نزدیک به هدف تورم به منظور مقابله مؤثر در تورم لنگر بزند. این پست وبلاگ به حرکات اخیر در به اصطلاح انتظارات تورم مبتنی بر بازار برای افق های زمانی مختلف می پردازد.
انتظار تورم مبتنی بر بازار
ما از داده های تورم انتظار از بازار مبادله تورم استفاده کردیم. مبادله تورم یک قرارداد مالی است که بین دو شرکت کننده در بازار توافق شده است. یک طرف به دنبال محافظت از خطرات تورم است و طرف دیگر در تورم پایین تر از حد انتظار شرط بندی می کند. به طور خاص ، طرفین حزب حزب مشترک ، صندوق های بازنشستگی یا شرکت های بیمه عمر هستند که تعهدات مالی با نرخ تورم دارند و از این رو مایل به بارگیری خطرات تورم هستند. موافقت می کند برای دریافت یک پرداخت تعدیل شده تورم CPI توسط طرف مقابل (طرف شرط بندی) پس از یک دوره زمانی معین ، مبلغ ثابت را بپردازید. به عنوان مثال ، امروز ، حزب Hedging موافقت می کند در ازای پرداخت مبلغ پرداختی به نرخ تورم CPI در پنج سال ، نرخ مبادله 2 ٪ را بپردازد. یعنی بلوغ مبادله پنج سال است. امروز هیچ پرداخت واقعی رخ نمی دهد. پنج سال بعد در تاریخ بلوغ مبادله ، فرض کنید که میانگین تورم تحقق یافته در طی دوره پنج ساله 1. 2 ٪ است ، سپس حزب پرچین مقدار ثابت (1+0. 02)^5 را پرداخت می کند و مقدار (1+تورم را دریافت می کند. نرخ)^5 = (1+0. 012)^5. بنابراین جریان نقدی خالص از طرف حزب Hedging به حزب شرط بندی (1+0. 02)^5 - (1+0. 012)^5 = 0. 04263 در هر دلار مفهومی مبادله است. از این رو ، قیمت تورم در طول مدت قراردادهای مختلف می تواند انتظار بازار از تورم آینده را در افق های زمانی مختلف نشان دهد.
شکل زیر قیمت های مبادله تورم را از ابتدای سال 2021 به آخرین تاریخ موجود برای چندین افق زمانی توطئه می کند. خط آبی نشان دهنده انتظارات تورم یک ساله (مبادله تورم یک ساله) است ، و خط نارنجی نمایانگر انتظار تورم یک ساله است که از یک سال از تاریخ ذکر شده در محور x شروع می شود (به نام یک ساله به جلو ، یک سالنرخ انتظار تورم سال). به عنوان مثال ، نرخ انتظار تورم یک ساله و یک ساله یک ساله در ژانویه 2021 اندازه گیری می کند که انتظار بازار از نرخ تورم سالانه از ژانویه 2022 تا ژانویه 2023 را نشان می دهد.
انتظارات تورم و عملکرد خزانه داری
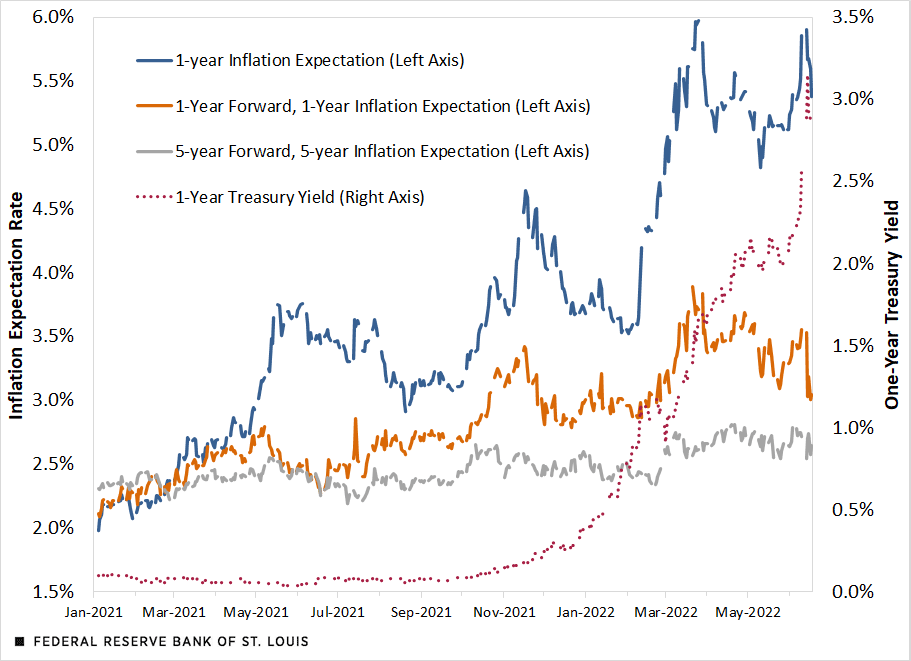
منابع: محاسبات بلومبرگ و نویسندگان.
انتظارات در میان افزایش تورم
در سه ماهه اول سال 2021 ، انتظار تورم یک ساله در حال افزایش بود. سطح آن از انتظار تورم یک ساله پیش رو در مارس 2021 پیشی گرفت ، که نشان می دهد بازارها انتظار می رود نرخ تورم کوتاه مدت بالاتری در آن نقطه باشد. در ماه مه سال 2021 ، انتظار تورم یک ساله از نرخ انتظار تورم یک ساله و یک ساله به طور قابل توجهی فراتر رفت و این نشان می دهد که بازار انتظار می رود نرخ تورم بالاتر گذرا باشد و باید در یک سال کاهش یابد. با این حال ، در نیمه دوم سال 2021 ، نرخ انتظار تورم یک ساله ، یک ساله با نرخ انتظار تورم یک ساله ، از نزدیک شروع به حرکت کرد. این نشان می دهد که ، در این دوره ، شرکت کنندگان در بازار انتظارات خود را در این عقیده تنظیم کردند که تورم بالا می تواند طولانی تر بماند.
سیگنال های تغذیه شده چرخه افزایش نرخ افزایش
نقطه عطف بعدی نزدیک به پایان سال 2021 رخ داد که فدرال رزرو شروع به نشان دادن چرخه افزایش نرخ نرخ آینده به منظور اهلی کردن تورم کرد. انتظار از سیاست افزایش نرخ در عملکرد یک ساله خزانه داری ، که توسط خط قرمز رنگ در شکل قبلی ترسیم شده است ، قابل مشاهده است.(به محور راست شکل مراجعه کنید.)
در آغاز سال جاری ، عملکرد خزانه داری یک ساله به سرعت افزایش یافت ، که نشان می دهد شرکت کنندگان در بازار معتقد بودند که چرخه افزایش نرخ در آینده نزدیک اجرا می شود. اگر شرکت کنندگان در بازار به ظرفیت فدرال رزرو برای کنترل نرخ تورم اطمینان داشته باشند ، باید انتظار تورم طولانی مدت با وجود شوک های اضافی تورم به اقتصاد تثبیت شود. این تقریباً همان چیزی است که ما در چهار ماه گذشته داده ها مشاهده کردیم.
علیرغم چندین شوک تورم ، از جمله داده های CPI بالاتر از حد انتظار گزارش شده در ماه مارس و همچنین جنگ بین روسیه و اوکراین ، انتظار یک ساله تورم یک ساله تنها با انتظار تورم یک ساله افزایش یافته است. به طور خاص ، انتظار تورم یک ساله از 3. 6 ٪ در 8 فوریه به اوج حدود 6 ٪ خود در 25 مارس افزایش یافت و حدود 240 امتیاز پایه افزایش یافته است. در همین مدت ، نرخ انتظار تورم یک ساله و یک ساله فقط در حدود 80 امتیاز پایه از حدود 2. 9 ٪ به 3. 7 ٪ افزایش یافته است. پاسخ کوچکتر از نرخ انتظار تورم یک ساله و یک ساله ممکن است نشانگر اعتماد به نفس بازار در مورد فدرال رزرو در مورد توانایی آن در افزایش نرخ تورم افزایش یابد.
انتظار تورم در یک افق زمانی حتی طولانی تر ، شواهد حمایتی اضافی از این اطمینان را ارائه می دهد. خط خاکستری نشان می دهد که میانگین انتظار تورم پنج ساله از پنج سال از تاریخ در محور X (به نام 5 ساله پیش رو و نرخ انتظار تورم پنج ساله) است. به عنوان مثال ، میانگین انتظار میانگین تورم پنج ساله ، پنج ساله در ژانویه 2021 نشان می دهد که میانگین نرخ تورم سالانه بیش از طول ژانویه 2026 تا ژانویه 2031 است. در طول دوره نمونه ما ، این اندازه گیری بلند مدت ازانتظارات تورم در حدود 2. 5 ٪ به خوبی انجام می شود و تنها در ابتدای سال 2021 به 2. 3 ٪ در 17 ژوئن 2022 از 2. 3 ٪ افزایش می یابد.
نتیجه
به طور خلاصه ، براساس داده های مبادله تورم ، شرکت کنندگان در بازار معتقدند که فدرال رزرو می تواند نرخ تورم بالا را کنترل کند و با وجود افزایش قیمت پایدار تر از آنچه قبلاً تصور می شد باشد. انتظار تورم طولانی مدت به خوبی ، شواهد حمایتی اضافی در مورد این امر ارائه می دهد. نکته مهم این است که انتظار تورم مبتنی بر بازار می تواند به دلیل افزایش خطر تورم در زمان تعبیه شده در نرخ مبادله تورم ، به طور بالقوه مغرضانه باشد. حق بیمه خطر تورم حق بیمه ای را که توسط شرکت کنندگان در بازار مورد نیاز است برای این احتمال که تورم واقعی از آنچه انتظار دارند منحرف می کند ، نشان می دهد. به طور معمول ، تصور می شود حق بیمه خطر تورم مثبت باشد ، بنابراین میزان مبادله کمی بیشتر از انتظارات تورم واقعی خواهد بود. تجزیه و تحلیل این پست می تواند تحت تأثیر قرار گیرد اگر ارزش حق بیمه ریسک به طور قابل توجهی در طول دوره نمونه تغییر کند. با این حال ، هیچ اجماعی در مورد اندازه و تنوع زمان حق بیمه خطر تورم وجود ندارد.
یادداشت
1 احزاب محاصره مشترک صندوق های بازنشستگی یا شرکت های بیمه عمر هستند که تعهدات مالی با نرخ تورم گره خورده و از این رو مایل به بارگیری خطرات تورم هستند.
به عنوان مثال ، امروز ، حزب حصیر موافقت می کند در ازای پرداخت مبلغ پرداختی به نرخ تورم CPI در پنج سال ، نرخ مبادله 2 ٪ را بپردازد. یعنی بلوغ مبادله پنج سال است. امروز هیچ پرداخت واقعی رخ نمی دهد. پنج سال بعد در تاریخ بلوغ مبادله ، فرض کنید که میانگین تورم تحقق یافته در طی دوره پنج ساله 1. 2 ٪ است ، سپس حزب پرچین مقدار ثابت (1+0. 02)^5 را پرداخت می کند و مقدار (1+تورم را دریافت می کند. نرخ)^5 = (1+0. 012)^5. بنابراین جریان نقدی خالص از طرف حزب Hedging به حزب شرط بندی (1+0. 02)^5 - (1+0. 012)^5 = 0. 04263 در هر دلار مفهومی مبادله است.
یک نکته مهم این است که انتظار تورم مبتنی بر بازار می تواند به دلیل خطر تورم متغیر در زمان تعبیه شده در نرخ مبادله تورم ، به طور بالقوه مغرضانه باشد. حق بیمه خطر تورم حق بیمه ای را که توسط شرکت کنندگان در بازار مورد نیاز است برای این احتمال که تورم واقعی از آنچه انتظار دارند منحرف می کند ، نشان می دهد. به طور معمول ، تصور می شود حق بیمه خطر تورم مثبت باشد ، بنابراین میزان مبادله کمی بیشتر از انتظارات تورم واقعی خواهد بود. تجزیه و تحلیل این پست می تواند تحت تأثیر قرار گیرد اگر ارزش حق بیمه ریسک به طور قابل توجهی در طول دوره نمونه تغییر کند. با این حال ، هیچ اجماعی در مورد اندازه و تنوع زمان حق بیمه خطر تورم وجود ندارد.
کسب درآمد از فارکس...
ما را در سایت کسب درآمد از فارکس دنبال می کنید
برچسب :
نویسنده : عسلی سهیال
بازدید : <-PostHit->
خبرنامه
