- تجارت فارکس چیست؟راهنمای سریع برای مبتدیان
- ضرر UBS حفره تجارت اروپا را در معرض دید قرار می دهد
- NFT ها در محبوبیت فرو می روند؟بله ، این معنی دارد.
- دوره های آموزشی
- رویکرد ریگاتونی به کشش دو لایه
- در تاریخ طولانی سقوط بازار، سقوط کرونا کوتاهترین زمان بود
- حساب ها را مقایسه کنید
- چرا کورکورانه پیروی از گزینه های معاملات شما در نهایت منجر به شکست می شود
- همبستگی آماری
- الگوی شمع Double Doji: معنی آن چیست؟

آخرین مطالب
امکانات وب


طی یک سال گذشته ، بحث قابل توجهی در مورد وحشت بازار سال 2020 وجود داشته است. عملکرد اساسی آنهاهیچ جا این مهمتر از بازار خزانه های ایالات متحده نیست. آنها نه تنها معیار بدون ریسک هستند که پایه و اساس تقریباً 50 دلار در دارایی های با درآمد ثابت ایالات متحده را تشکیل می دهند ، بلکه از سال 2008 این اوراق بهادار با ویژگی های نقدی مانند استفاده شده اند. فرض بر این است که آنها به سرعت ، با هزینه کم و در اندازه بی حد و حصر قابل استفاده هستند که در پارچه مقررات کلان بافته شده است.
به این معنا ، شکست در عملکرد بازار ثبات سیستم را به عنوان یک کل تهدید می کند. بنابراین ، جای تعجب ندارد که شکست نزدیک آن بزرگترین مداخله در تاریخ بانکداری مرکزی را به خود اختصاص داده است. طی یک دوره تقریباً چهار هفته ای که از اواسط ماه مارس سال گذشته آغاز می شود ، فدرال رزرو (FED) نزدیک به 1. 7 دلار از آژانس MBS و اوراق بهادار خزانه داری خریداری کرد (~8 ٪ از تولید ناخالص داخلی اسمی 2019 ایالات متحده) به صورت دائمی ، و همچنین تأمین اعتبار یک شبه و مدت زمان برای 6TN دلار دیگر (نزدیک به 30 ٪ تولید ناخالص داخلی) ، هرچند که تنها بخشی از آن در واقع استفاده شده است.
این که این مداخله موفقیت آمیز نبود ، هیچ دلیلی برای محکم نشستن نیست - مطمئناً نمی توانیم فرض کنیم که فدرال رزرو دفعه دیگر به نجات خواهد رسید. همچنین برای مالیات دهندگان آمریکایی برای اطمینان از اوراق بهادار خزانه داری ، نه فقط به عنوان یک سرمایه گذاری بدون ریسک ، بلکه یک فروشگاه ارزش و منبع نقدینگی نیز به طور قابل ملاحظه ای برای مالیات دهندگان آمریکایی وجود دارد. آنها باید یک پناهگاه امن واقعی و همه کاره باشند.
به نظر می رسد پرداختن به این خطرات در دستور کار سیاستگذاران زیاد است. سیستم فدرال رزرو با کمال تعجب بر چگونگی استقرار قدرت قابل توجه خود برای پشتیبانی از بازار (به عنوان مثال ، در اینجا) متمرکز شده است. اخیراً ، دبیر یلن بر اهمیت سیستمی بازار خزانه داری در جلسه افتتاحیه شورای نظارت بر ثبات مالی خود تأکید کرد ، و لیانگ با طراحی معاون معاون وزیر امور خارجه آن را محور اصلی تصدی وی می داند [1]. جدیدترین جلسه جلسه کمیته مشاوره وام خزانه داری (TBAC) شامل بحث طولانی در مورد چندین رویداد نگران کننده از جمله وحشت Covid-19 بود. در همین سند چندین اقدامات پیشنهادی برای رفع آسیب پذیری ها در بازار خزانه داری مورد بررسی قرار می گیرد ، که بسیاری از آنها مانند پاکسازی مرکزی بازار خزانه داری ، نظارت دقیق تر واسطه های غیر بانکی مانند صندوق های پرچین و غیره-به طور گسترده به اشکال مختلف مورد بحث قرار گرفته است. یکی از پیشنهادهایی که نسبتاً کمتری تمرکز کرده است ، اما مسلماً فوری ترین پتانسیل برای رسیدگی به این موضوعات را دارد ، در حال بررسی مجدد الزامات حاشیه در انواع معاملات اهرمی است.
حاشیه تنظیم شده است تا ریسک طرف مقابل را در معاملات اهرم جبران کند. در بیشتر موارد ، دو مورد از این دست وجود دارد: اول ، حاشیه تنوع (VM) ، که در آن وثیقه توسط طرف ارسال می شود که ضرر و زیان را برای محافظت از دستاوردهای غیر واقعی طرف دیگر ، و حاشیه اولیه یا نگهداری (IM) ، که فراهم می کند ، ضرر می کند. حفاظت اضافی (بیش از حد حامی) در برابر عدم قطعیت های عملی برخورد با پیش فرض ها و انحلال. آنها به طور کلی یا توسط همتایان متمرکز پاکسازی (CCP) تنظیم می شوند ، در صورت کاربرد (به عنوان مثال ، بازار آینده ذکر شده و بیشتر مبادلات OTC) ، یا به صورت دو جانبه مذاکره می شوند (به عنوان مثال ، توافق نامه های خرید و مبادله های خریداری نشده در معرض پاکسازی اجباری نیستند). به ویژه ، حاشیه تعمیر و نگهداری ، اغلب عامل اصلی ظرفیت اهرم کلی در سیستم مالی ، به ویژه در آینده و سایر بازارهای مشتقات است. همچنین ذاتاً طرفدار چرخه است: هنگامی که نوسانات بالا می رود ، خطرات مرتبط با فروش وثیقه برای پوشاندن موقعیت های نقدینگی نیز وجود دارد که منجر به نیازهای حاشیه ای با توجه بیشتر می شود. این می تواند باعث افزایش بیشتر نوسانات شود زیرا سرمایه گذاران اهرمی دارایی را برای جمع آوری پول نقد برای تأمین این تماس های حاشیه ای - یک چرخه بالقوه شرور می فروشند.
با توجه به محدودیت های عملی و قانونی ، نیازهای حاشیه ای بیشتر توسط CCP ها بر اساس ریسک خودشان تعیین می شود و نه قرار گرفتن در معرض اقتصادی شرکت کنندگان در بازار. در نتیجه ، اوراق بهادار که ترجیحاً طولانی هستند ، یک نوع ابزار - به عنوان مثال ، اوراق بهادار خزانه داری - و با دیگری - که در همان مورد قرار می گیرند - باید به همان صورت - به عنوان مواجهه جداگانه و آشکار رفتار شود. این بدان معناست که وقتی نوسانات انتخاب می شود ، حتی اگر نمونه کارها تقریباً کاملاً محافظت شده باشد و تقریباً هیچ تغییری در ارزش نشان نداد ، حاشیه کل مورد نیاز برای حفظ آن موقعیت ها می تواند به طرز چشمگیری افزایش یابد. اگر به هر دلیلی این تماسها بر روی هیچ مؤلفه ای از نمونه کارها برآورده نشوند ، می توانند در معرض فروش و انحلال اجباری باشند.
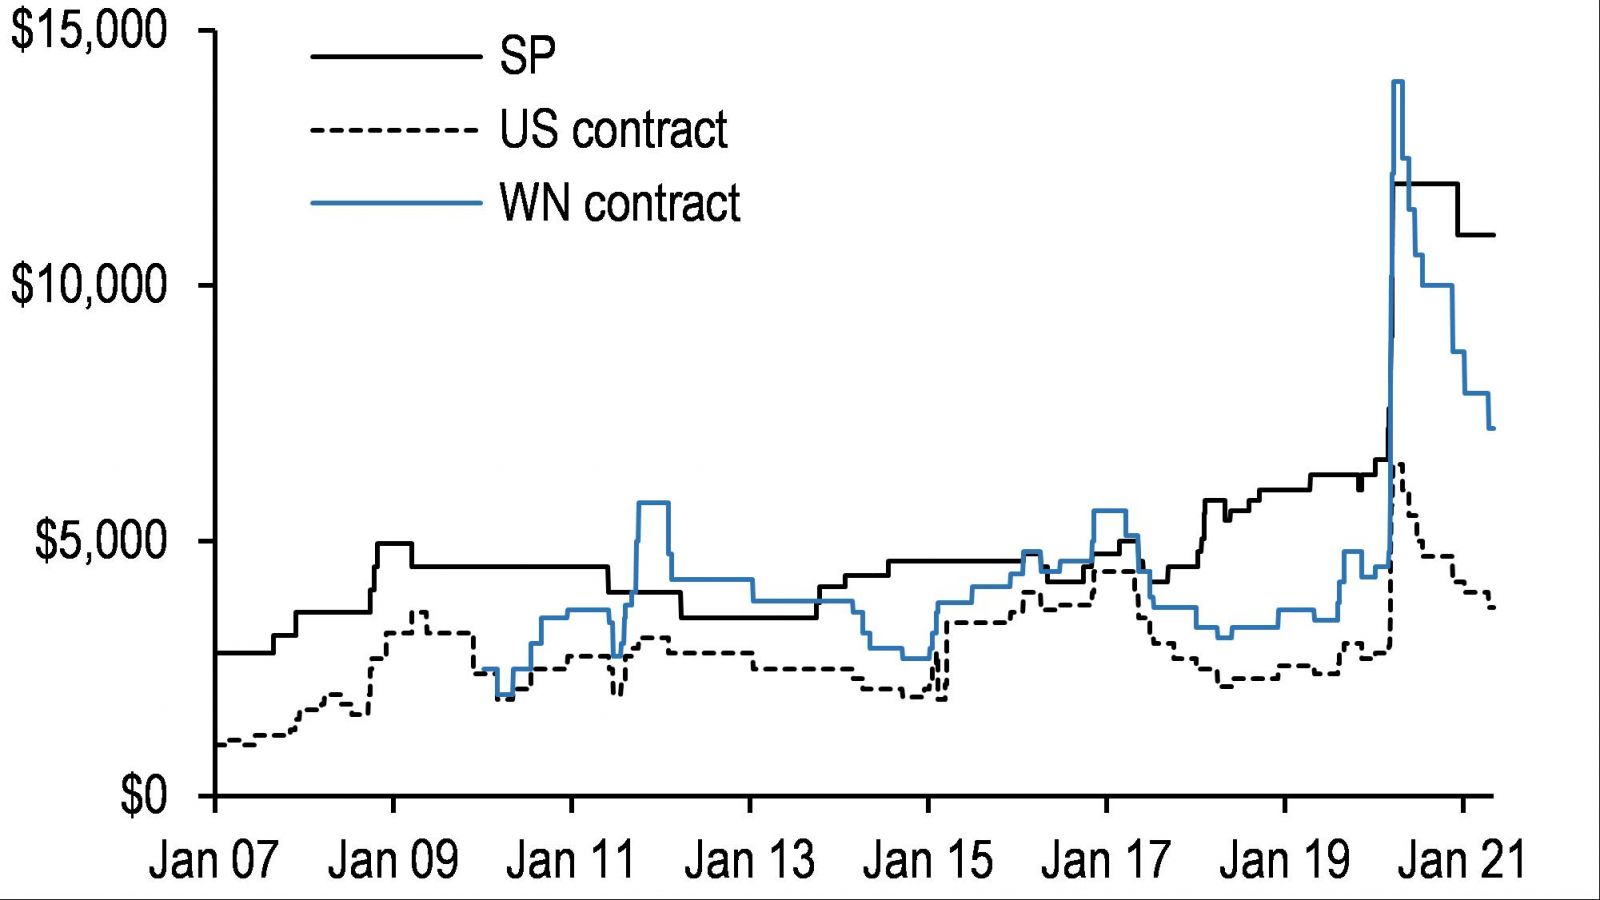
به استثنای احتمالی سال 2008 ، در هیچ زمان این خطر بیشتر از بهار سال 2020 نبود. سنبله در نوسانات منجر به تماس های حاشیه ای قابل توجه در بازارهای جهانی شد. گرچه اوراق بهادار واقع بینانه تر پیچیده تر است. به عنوان مثال ، حاشیه نگهداری در قراردادهای مختلف آتی در طی این دوره به میزان قابل توجهی افزایش یافته است - در بسیاری از موارد با مقدار بسیار بیشتری از آنچه در مورد اوج نوسانات در سال 2008 صادق بود (نمایشگاه 1 و 2). ما می توانیم تأثیراتی را که به وضوح در پول نقد در فدرال رزرو توسط خدمات مالی بازار مالی واریز می شود ، مشاهده کنیم ، که شامل مهمترین CCPS سیستماتیک است و به شدت افزایش یافته است - بیش از 200 میلیارد دلار طی دو هفته در مارس 2020 ، بزرگترین مجموعه ماهانه از زمان در دسترس بودن داده هابشرافشای گرانول بیشتر [2] بیش از 230 میلیارد دلار تماس با CCP های بزرگ ایالات متحده و اروپایی را نشان می دهد ، اما بخش عمده ای از آینده و گزینه های پاک شده از طریق CME است. افشای آنها همچنین نشان می دهد که الزامات حاشیه نگهداری ، به جای حاشیه تغییر ، این تماس ها را به وجود آورد [3] ، نشان می دهد که راننده اصلی به جای ضرر و زیان به سرعت انباشته شده در موقعیت های موجود ، باعث افزایش ریسک در بین CCP ها شده است (نمایشگاه 3 و 4).
تنظیم الزامات حاشیه بر اساس قرار گرفتن در معرض خودشان به سادگی مدیریت ریسک محتاطانه از طرف CCP ها و دیگران است. متأسفانه ، تصمیم گیری محافظه کارانه در سطح ریزگردها ممکن است لزوماً با مدیریت ریسک کلان مطابقت نداشته باشد. در این حالت ، خطر این بود که این تماس ها باعث انحلال موقعیت های ارزش نسبی ، به ویژه اوراق بهادار خزانه داری که در برابر قراردادهای آتی (مواضع پایه) برگزار می شود ، که در غیر این صورت با نتایج ترمینال محدود نظری به خوبی مورد توجه قرار می گرفتند. این که آیا این افراد بازشده رخ داده اند یا نه ، بازارها به سرعت قیمت چنین نتیجه ای را به میزان قابل توجهی افزایش می دهند.
این مواجهه ها بزرگ بودند-بیش از 200-300 میلیارد دلار مفهومی-اما مهمتر از آن به یک پیوند مهم در عملکرد بازار خدمت می کردند. مواضع بسیار برجسته ، که بیشتر توسط صندوق های پرچین و سایر شرکت کنندگان در بازار سوداگرانه برگزار می شود ، نوعی شبکه فروشنده سایه برای اوراق بهادار خزانه داری را تشکیل می داد. چگونگی این نقش این نقش را در جای دیگر به تفصیل مورد بررسی قرار داده است ، اما در مقدار وثیقه خزانه داری که در مجموعه صندوق پرچین قفل شده است منعکس شده است: بیش از 2. 2 دلار از 4Q 2020 ، تقریباً دو برابر فقط در دو سال و در ارتباط با مشابهی است. ایجاد یک شبکه کوتاه بزرگ در آینده خزانه داری (نمایشگاه 5). به عنوان یک موضوع کلی ، این کاملاً شبیه به یک نمونه کارها سازنده بازار سنتی است که در آن موجودی های اوراق بهادار خارج از اجرا با ترکیبی از شورت در آینده و مسائل فعلی مایع تر محافظت می شود. داده های T hough SEC در مورد قرار گرفتن در معرض نقدی فقط به دلیل تاخیر در گزارش ، از طریق 3Q 2020 به روز می شود ، این شواهد اولیه از کاهش سریع این موقعیت را نشان می دهد ، که داده های آینده نشان می دهد ادامه دارد اما هنوز کاملاً ناخوشایند نیست. به این معنا ، معامله سایه به احتمال زیاد یک مؤلفه اصلی ساختار بازار خزانه داری است.
تماس های حاشیه ای ممکن است به صراحت باعث انحلال و فروش اجباری نشده باشد. اما بازارها با توجه به دامنه درک شده از نتایج قابل قبول ، ریسک می کنند. به عنوان یک پیوند مهم در بازار ثانویه ، حتی یک نتیجه تا حدودی محتمل تر پتانسیل تغییر درک ریسک نقدینگی در بازار را به طور کلی داشت. در عمل ، این منجر به هزینه های بالاتر معامله شد. نمایندگی های وابسته به بانک به طور فزاینده ای با ترازنامه محدود شده و مجبور به ساخت بازار قیمت شدند تا بتوانند سریعتر از آنچه که می توانند توسط بازار بازیافت شوند ، از موقعیت های جدید خودداری کنند. افزایش احتمال تماس های حاشیه ای که منجر به فروش اجباری می شود - تصور می شود حتی اگر قریب الوقوع باشد - به احتمال زیاد در تولید و تشدید اختلال در بازار نقش داشته است.
راه حل چیست؟همه ما به جای اینکه در معرض دید فردی هر CCP قرار بگیریم ، با توجه به نیازهای حاشیه ای که در معرض خطر بازار شرکت کنندگان قرار دارد ، بهتر خدمت می کنیم [4]. به اصطلاح متقاطع متقاطع شامل تنظیم فناوری اطلاعات و زیرساخت های قانونی است تا در صورت بروز پیش فرض یا انحلال ، به اشتراک گذاری از دست دادن بین دو (یا بیشتر) CCP اجازه دهد. انجام این کار به طور کلی منجر به کاهش نیازهای نگهداری در موقعیت های خوب مانند تجارت مبنای نقدی/آینده می شود. همچنین این امکان را می دهد که حداقل ها نسبت به خطر بازار محافظه کارانه تر شوند و این امر باعث می شود که در صورت بروز یک شوک نوسانات مانند مارس و آوریل گذشته ، سریعاً افزایش یابد. کاهش خطر شوک های نقدینگی ناشی از انحلال موقعیت های در غیر این صورت با خطر و کم خطر در هسته اصلی سیاست گذاری کلان پیشگیرانه است.
برای درک کمی بیشتر از نحوه تغییر الزامات IM در صورتی که جبران ریسک از موقعیت های نقدی و آتی را در بر داشته باشد، ما مدت زمان ها را بر اساس CTD نقدی/آتی در طیف وسیعی از قراردادها برای تاریخ های ارزیابی در پاییز 2008 در نظر می گیریم (برای TU و TY) و همچنین ژانویه در مقابل اواخر مارس 2020 (شکل 6). نتایج نشان می دهد که صرفه جویی قابل توجهی - اغلب بیش از 70٪ است. البته این امر به اهرم بیشتری در سیستم اجازه می دهد که همه یکسان باشند، که لزوماً مطلوب نیست. با این حال، حتی اوج IM با جبران ریسک با الزامات واقعی قبل از شوک COVID قابل مقایسه است. این نشان می دهد که CCPها می توانند سطوح بسیار محافظه کارانه ای را نسبت به ریسک اقتصادی اتخاذ کنند، اما با حداقل های فعلی قابل مقایسه باشد و در عین حال خطر افزایش معنی دار آن ها را در شرایط استرس به طور قابل توجهی کاهش دهد. از این نظر، حاشیه سازی متقاطع در دسترس تر موقعیت های نقدی و آتی می تواند سطوح بالاتری از وثیقه گذاری بیش از حد مؤثر در موقعیت های پایه و همچنین تنوع کمتری در این نیازمندی ها را در طیف وسیعی از محیط های بازار فراهم کند.
انجام این کار باعث ایجاد سیاست احتیاطی خرد نیز می شود. اینکه CCPها در حال حاضر الزامات حاشیه خود را بر اساس قرار گرفتن در معرض خود تعیین می کنند، هم قابل درک و هم محتاطانه است. اما انجام این کار پتانسیل ایجاد آسیب پذیری های جدید را دارد. به عنوان مثال، در سال 1987، فراخوان های حاشیه جداگانه برای پرتفوی اختیارات سهام و موقعیت های آتی مورد استفاده برای محافظت از قرار گرفتن در معرض موارد زیربنایی، احتمالاً به شکست تقریباً برخی از CCPها در "دوشنبه سیاه" کمک کردند. معرفی حاشیه سازی متقاطع در فهرست اصلاحات پیشنهاد شده توسط چندین گروه (به عنوان مثال، اینجا، اینجا و اینجا) برای بهبود ثبات بازار، که مستقیماً به معرفی توافق های حاشیه سازی متقاطع بین شرکت تسویه گزینه ها (OCC) منجر شد، بالا بود.) و بورس کالای شیکاگو (CME). اخیراً، CFTC در اواخر سال 2016 تست های استرس را در طیف گسترده ای از CCP ها انجام داد و دریافت که بسیاری از FCM هایی که در یکی از آنها با زیان های قابل توجهی مواجه بودند، سود دیگری را مدیریت می کردند، که نشان می دهد این سودها می توانند برای جبران زیان های تحت استرس و تقویت استفاده شوند. موقعیت ریسک CCPها نیز به صورت جداگانه.
این بدان معنا نیست که حاشیه سازی متقابل موجود در موقعیت های نقدی و آتی در اوراق بهادار خزانه داری از اختلال عملکرد بازار در مارس 2020 جلوگیری می کند و لزوماً در آینده نیز این کار را نخواهد کرد. از نظر ما اصلاحات دیگری می تواند و باید اجرا شود. اما مسلماً این میوه کم آویزان است. نه تنها چنین ترتیباتی در گذشته اجرا شده است، بلکه CME و Depository Trust Clearing Corporation (DTCC) - که بخش قابل توجهی از اوراق بهادار خزانه داری متعلق به قراردادهای بازخرید را تسویه می کند - یک رابطه از قبل موجود دارند و در حال حاضر به دنبال راه هایی برای گسترش دامنه خود هستند.. موانع قانونی و لجستیکی قطعاً باقی خواهند ماند[5]. و البته همانطور که برخی پیشنهاد کرده اند، اگر با یک دستور تسویه برای بازار خزانه داری همراه شود، بسیار موثرتر می شود. اما روند اجرای اصلاحات برای بهبود ثبات بازار خزانه داری تحت استرس، گسترش حاشیه های متقاطع و کاهش ریسک فراخوان های حاشیه سود چرخه ای احتمالاً یک برنامه جذاب است.
شکل 1: الزامات حاشیه تعمیر و نگهداری به شدت در مارس 2020 افزایش یافت زیرا CCPها برای محافظت از خود در برابر نوسانات فزاینده سریع تلاش کردند ...
حاشیه تعمیر و نگهداری برای مدت طولانی در قراردادهای آتی SPX، ایالات متحده و WN؛دلار در هر قرارداد
شکل 2: ... که در بسیاری از موارد منجر به افزایش حاشیه نسبی می شود که اگر بزرگتر نباشد - در برخی موارد بسیار بزرگتر - قابل مقایسه است.
پاییز 2008
تغییر 1 ماهه در حاشیه نگهداری برای موقعیت های قطعی در قراردادهای آتی مختلف؛%
کسب درآمد از فارکس...
ما را در سایت کسب درآمد از فارکس دنبال می کنید
برچسب :
نویسنده : عسلی سهیال
بازدید : <-PostHit->
خبرنامه
