- تجارت فارکس چیست؟راهنمای سریع برای مبتدیان
- ضرر UBS حفره تجارت اروپا را در معرض دید قرار می دهد
- NFT ها در محبوبیت فرو می روند؟بله ، این معنی دارد.
- دوره های آموزشی
- رویکرد ریگاتونی به کشش دو لایه
- در تاریخ طولانی سقوط بازار، سقوط کرونا کوتاهترین زمان بود
- حساب ها را مقایسه کنید
- چرا کورکورانه پیروی از گزینه های معاملات شما در نهایت منجر به شکست می شود
- همبستگی آماری
- الگوی شمع Double Doji: معنی آن چیست؟

آخرین مطالب
امکانات وب


ET Wealth 10 حرکت پول را شناسایی کرده است که می تواند به سود سرمایه گذاران در سال 2017 باشد. اینها نکات سرمایه گذاری نیستند ، بلکه مراحلی هستند که به شما در بهینه سازی بازده کمک می کند.

اگرچه این یادداشت امیدوارکننده آغاز شده بود ، اما سال 2016 یک سال ناامید کننده برای سرمایه گذاران سهام بود. اما سرمایه گذاران بدهی و طلا بازده مناسبی کسب کردند. تحلیلگران معتقدند که عملکرد ضعیف سهام سهام ممکن است در سال 2017 به دلیل تأثیر شیطنت سازی ادامه یابد. با این وجود ، کارشناسان می گویند که این می تواند فرصتی برای سرمایه گذاران باشد. Kunj Bansal ، مدیر اجرایی و CIO ، سهام ، مدیریت ثروت Centrum می گوید: "قیمت های خوب و خبرهای خوب با هم جمع نمی شوند."ما موافق هستیم ، و به همین دلیل احساس می کنیم سرمایه گذاری منظم در سهام یکی از بهترین حرکات پولی است که می توانید در سال 2017 انجام دهید.
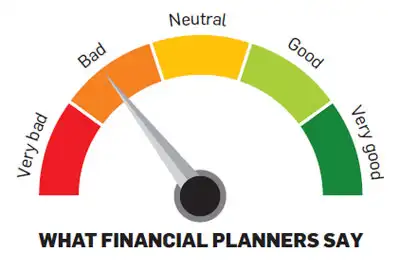
ET Wealth نه حرکت دیگر پول را که می تواند به سود سرمایه گذاران در سال 2017 باشد ، شناسایی کرده است. اینها نکات سرمایه گذاری نیستند ، بلکه مراحلی هستند که به شما در بهینه سازی بازده پول خود کمک می کند. همچنین ، همه آنها مربوط به سرمایه گذاری نیست. ما همچنین به بیش از 30 برنامه ریز مالی رسیدیم تا بدانیم که آنها درباره این پیشنهادات چه فکر می کنند. سپس پاسخ های آنها جمع آوری شد تا برای هر حرکت به نمره کامپوزیت برسند. بیشتر پیشنهادات ما توسط این مشاوران دوم شده است ، اگرچه برخی از ایده ها در مقیاس آنها خیلی زیاد نمره ندارند. با این وجود ، ما معتقدیم که این حرکات می تواند به شما در ثروتمندتر شدن در سال 2017 کمک کند.
البته تمام سرمایه گذاری ها باید با اهداف مالی خاص در ذهن انجام شود. به همین دلیل است که یکی از اقدامات پول هوشمند استفاده از خدمات یک برنامه ریز مالی واجد شرایط است. بر خلاف یک فروشنده که سرمایه گذاری های نامناسب و محصولات مالی را به سرمایه گذاران می بخشد ، یک برنامه ریز مالی دیدگاه کل نگرانه ای از نیازها و منابع فرد خواهد داشت. او به شما در تعیین اهداف مالی کمک می کند و به شما ایده دقیقی در مورد میزان نیاز به کنار گذاشتن برای هر هدف به شما می دهد. توجه داشته باشید ، یک برنامه ریز مالی فروشنده نیست. یک برنامه ریز مبتنی بر هزینه که از محصولات کمیسیون کسب نمی کند ، مشاوره عینی را ارائه می دهد و محصولات مناسب را پیشنهاد می کند. باور کنید ، این پول به خوبی خرج خواهد شد.
سرمایه گذاری مبارک در سال جدید.
سهام: عملکرد در سال 2016
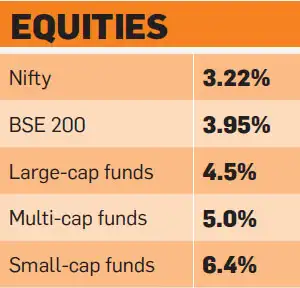
چشم انداز برای بازارهای سال 2017 ممکن است در 1-2 چهارم اول مسطح باشد. فرصت مناسب برای جمع آوری سهام و واحدها با قیمت پایین. برای بهترین نتیجه مسیر SIP را طی کنید. بدهی: عملکرد در سال 2016
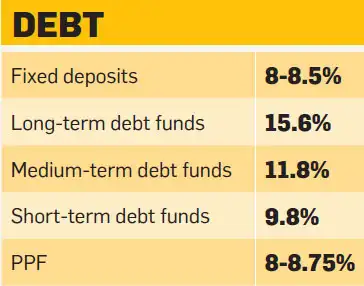
چشم انداز تجمع سال 2017 در بودجه بلند مدت می تواند متوقف شود. وجوه کوتاه مدت که از تعهدی درآمد کسب می کنند ، به خوبی عمل می کنند. نرخ بهره در پس اندازهای کوچک برای پایین آمدن بیشتر.
املاک و مستغلات: عملکرد در سال 2016
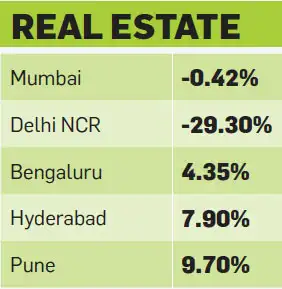
چشم انداز شیطانی سال 2017 ممکن است تقاضا را کاهش دهد. برخی از شهرها مانند پونه ، حیدرآباد و بنگالورو ممکن است همچنان شاهد افزایش قیمت ها باشند. نرخ وام خانه ممکن است کاهش یابد.
طلا: عملکرد در سال 2016
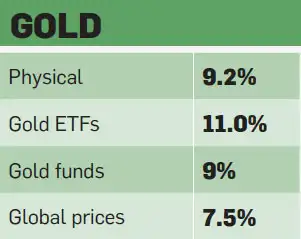
چشم انداز طلای 2017 که احتمالاً در سال 2017 به خوبی انجام نمی شود. گزینه بهتر اوراق قرضه طلایی است که علاقه ای نیز ارائه می دهد. کاهش قیمت طلا ممکن است با افزایش دلار کوسن شود.
1. SIPS را مجدداً راه اندازی کنید و به طور منظم سرمایه گذاری را ادامه دهید و سعی کنید بازار بازده برتر را به همراه داشته باشد
مشاوران مالی که به سرمایه گذاران می گویند که از جنبش های بازار چشم پوشی کنند و سرمایه گذاری خود را ادامه دهند ، اغلب به عنوان شخصی که در تلاش برای فروش صندوق های متقابل است ، مشتق می شوند. اما یک مطالعه توسط ET ثروت نشان می دهد که سرمایه گذاری منظم نتایج بهتری نسبت به تلاش برای زمان بازار دارد. به عنوان مثال ، رأی Brexit به عنوان یک شوک بزرگ برای همه به وجود آمد و باعث شد Sensex بیش از 600 امتیاز کاهش یابد. اگر یک روز قبل از رای گیری Brexit سرمایه گذاری سهام خود را بازخرید کرده بودید ، می توانستید این تصادف را در 24 ژوئن از دست بدهید. اما شما همچنین می توانستید تظاهرات 1500 امتیازی را که در پی داشت ، از دست داد.
مطالعه ما نشان داد كه یك سرمایه گذار كه موفق به جلوگیری از 10 كاهش بزرگ در Sensex در 5 سال گذشته شده است ، می تواند كمتر از سرمایه گذار كه بدون توجه به شرایط بازار ، SIP های خود را ادامه می داد ، پول كمتری داشته باشد. هر دو سرمایه گذار SIP ها را به مدت پنج سال از ژوئیه 2011 در صندوق سهام متنوع شروع کردند (به جدول مراجعه کنید). در حالی که سرمایه گذار معمولی صرف نظر از سر و صدا ، سرمایه گذاری در صندوق را ادامه می داد ، تایمر بازار یک روز قبل از سقوط بازار ، کل سرمایه گذاری را پس گرفت و کل مبلغ را در تاریخ موعد SIP بعدی سرمایه گذاری کرد. نتایج تعجب آور بود. سرمایه گذار معمولی پول بیشتری نسبت به تایمر بازار کسب می کرد زیرا دومی مجبور بود هر بار که در طی یک سال از خرید وجوه می فروخت ، 1 ٪ بار خروج را بپردازد.
بنابراین ، بهترین حرکت پول در سال 2017 این است که اجازه ندهید که حرکات کوتاه مدت بازار شما را از سرمایه گذاری برای اهداف خود باز دارد. اگر در سال 2016 SIPS را متوقف کردید ، وقت آن است که آنها را مجدداً راه اندازی کنید. Malhar Majumder ، برنامه ریز مالی می گوید: "سرمایه گذاری های شما باید اهداف شما را دنبال کنند و نه سر و صدای بازار."تحلیلگران انتظار دارند که سال آینده برای سهام سخت باشد.
مزیت SIP برای سرمایه گذاران در صندوق های متقابل ، SIP ابزاری عالی است که احساسات را از سرمایه گذاری خارج می کند. تصمیم سرمایه گذاری نه توسط حرص و آز اداره می شود و نه ناشی از ترس. پول شما در یک روز از پیش تعیین شده در بازار سرمایه گذاری می شود ، صرف نظر از اینکه بازارها بالا رفته ، کاهش یافته یا در آن روز باقی مانده است. سرمایه گذار منتظر لحظه ای مناسب برای سرمایه گذاری نیست. وی گفت: "در یک بازار در حال سقوط ، سرمایه گذاران منتظر سقوط بیشتر و در یک بازار رو به رشد هستند ، آنها منتظر اصلاح هستند. در هر دو رویداد ، کسانی که صبر می کنند تمایل به از دست دادن دارند. "برای کسانی که نگران سطح بازار هستند ، ورود مبهم از طریق SIPS خطر را در طول زمان گسترش می دهد و به میانگین هزینه روپیه اجازه می دهد.
زمان بندی بازار حتی اگر یک سرمایه گذار موفق به از دست دادن 10 بزرگترین بازار در پنج سال گذشته شود ، کمکی نمی کند ، وی کمتر از یک سرمایه گذار که بدون توجه به سر و صدای بازار SIPS ادامه می داد ، کمتر درآمد.
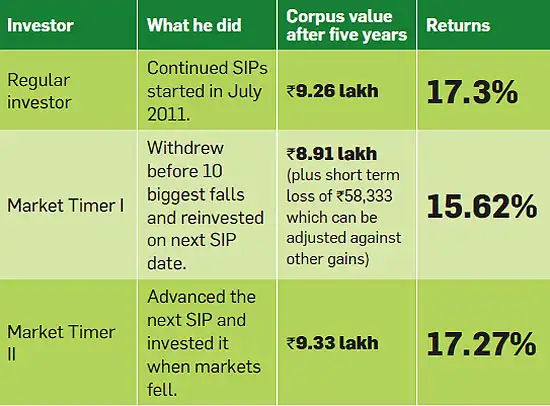
SIP 10،000 روپیه در یک صندوق متنوع سهام (سهام خط مقدم زندگی Birla Sun Life) به مدت پنج سال از ژوئیه 2011 تا ژوئن 2016 آغاز شد.
وی گفت: "در یک بازار در حال سقوط ، سرمایه گذاران منتظر سقوط بیشتر و در یک بازار رو به رشد هستند ، آنها منتظر اصلاح هستند. در هر دو رویداد ، کسانی که صبر می کنند تمایل دارند از دست ندهند. "A. مدیرعامل Balasubramanian ، صندوق متقابل Birla Sun Life

2. از گزینه های عاری از مالیات مانند VPF و PPF استفاده کنید و آنها بازده بهتری نسبت به سایر سرمایه گذاری های بدهی ارائه می دهند.
پس از ورود عظیم پس از گذشت ، بانک ها نرخ سپرده ها را به شدت کاهش داده اند. اکنون یک سپرده ثابت پنج ساله حدود 7 ٪ خواهد داشت. در براکت 30 ٪ ، عملکرد پس از پس از 5 ٪ کمتر از 5 ٪ خواهد بود. اما راه های پرسود تر دیگری برای سرمایه گذاران با درآمد ثابت وجود دارد. صندوق مشروط به کارمندان (EPF) و صندوق مشروط عمومی (PPF) هنوز نرخ های جذاب را ارائه می دهند. Manoj Nagpal ، مدیرعامل ، Outlook Asia Capital می گوید: "حتی اگر EPF نرخ 15 BPS را به 8. 65 ٪ کاهش داده باشد ، بهترین گزینه درآمدی ثابت است."با وجود کاهش ، نرخ EPF بالاتر از نرخ تورم غالب است تا سرمایه گذاران نرخ بازده واقعی مثبت کسب کنند.
EPF همچنان بهترین ابزار بدهی در نرخ تورم است به این معنی که نرخ واقعی بازده از PF بالا رفته است.
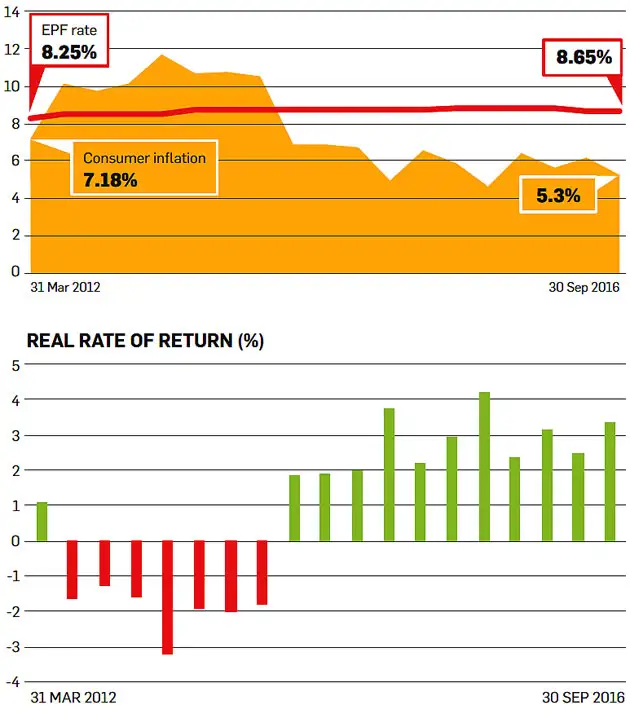
کارشناسان معتقدند EPF همچنان بازده بالاتری نسبت به سایر ابزارها ارائه می دهد."نرخ ارائه شده در EPF یک ناهنجاری است که احتمالاً از بین نمی رود. Suresh Sadagopan ، بنیانگذار خدمات مالی نردبان 7 می گوید: دولت نمی تواند آن را فراتر از یک نقطه پایین بیاورد. اگر در بالاترین براکت مالیاتی هستید ، ایده خوبی است که از صندوق Provident Docipal (VPF) برای ایجاد بخش بدهی نمونه کارها خود استفاده کنید. PPF نیز خیلی عقب نیست. اما کاهش بازده اوراق قرضه دولت به این معنی است که نرخ بهره PPF و سایر طرح های پس انداز کوچک بیشتر کاهش می یابد. Balwant Jain ، متخصص سرمایه گذاری می گوید: "اگر دولت نرخ PF را که دارای نتایج سیاسی گسترده تری است ، کاهش دهد ، مطمئناً از کاهش نرخ PPF جلوگیری نمی کند."
"نرخ بهره صندوق مشروط یک ناهنجاری بازار است که احتمالاً از بین نمی رود. بر خلاف سپرده های بانکی ، فراتر از یک نقطه قطع نمی شود. "بنیانگذار Suresh Sadagopan ، خدمات مالی LADDER7
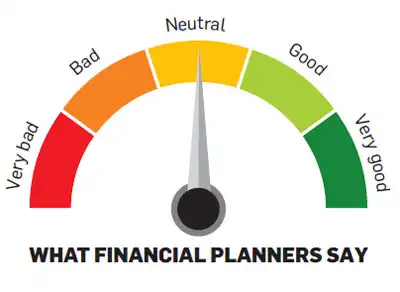
3. بچه ها را آموزش دهید ، کارگران برای رفتن به بدون پول پس از شیطنت ، این مسئله حتی مهمتر شده است ..
از آنجا که دولت با دیجیتالی شدن ارز پیش می رود ، شما به خوبی می توانید خود را با شیوه های نوظهور معاملات بدون پول در سال 2017 آشنا کنید. اما یادگیری نباید در اینجا متوقف شود. به فرزندان خود و حتی کسانی که برای شما کار می کنند (خانه دار ، راننده ، نگهبان ، شیرخوار ، باغبان ، فروشنده روزنامه) در مورد نحوه رفتن بدون پول. بگذارید آنها با برنامه های پرداخت ساده و کیف پول الکترونیکی شروع کنند تا طناب ها را بدون ریسک بیش از حد یاد بگیرند. آموزش آنها در مورد خطرات کلاهبرداری های آنلاین و سرقت هویت به همان اندازه مهم است. یک بررسی آنلاین که توسط ET Wealth انجام شده است نشان می دهد که بسیاری از افراد از اقدامات ایمنی که باید انجام دهند و خطرات معاملات دیجیتالی آگاه نیستند. هنگامی که فرزندان و کارمندان شما با استفاده از حالت های امن تر ، معاملات بدون پول را به دست آورند ، می توانند در کارت های بدهی و بانکداری تلفن همراه فارغ التحصیل شوند.
"آموزش کودکان و کارگران در مورد نحوه انجام معاملات بدون پول ، به طور غیرمستقیم عادت صرفه جویی و مدیریت مناسب پول را در دراز مدت تحریک می کند."Ninad K. Patil برنامه ریز مالی
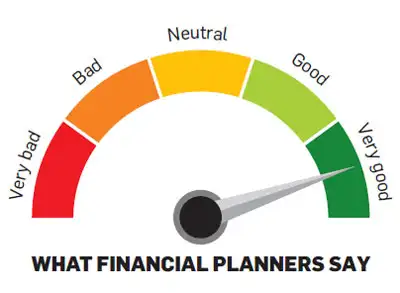
4- پیوند Aadhaar را با بانک A/C پیوند دهید ، سرمایه گذاری ها تأیید یکپارچه را در بین ابزارها تضمین می کند.
حتی قبل از راه اندازی برنامه پرداخت Aadhaar ، شماره 12 رقمی نقش مهمی در امور مالی شما ایفا می کرد. این به عنوان تأیید اعتبار KYC برای همه سرمایه گذاری ها و حساب های شما عمل می کند. در حال حاضر ، می توانید یک حساب NPS را با استفاده از Aadhaar باز کنید. در صورت داشتن یک حساب مرتبط با Aadhaar ، می توانید یک بیمه نامه را به صورت آنلاین خریداری کنید. سازمان صندوق مشروط به کارمندان نیز این امر را برای پیوند دادن Aadhaar به حساب مشترکین اجباری کرده است. اگر قبلاً این کار را نکرده اید ، Aadhaar خود را به حساب بانکی خود پیوند دهید. این زندگی مالی شما را آسان می کند و تأیید یکپارچه هویت شما را برای همه سازها فراهم می کند. در آینده ، هنگامی که RBI قابلیت حمل حساب بانکی را معرفی می کند ، پیوند شماره Aadhaar بسیار مهم خواهد بود.
وی گفت: "هنگامی که مردم شروع به پیوند حساب های بانکی خود به Aadhaar می کنند ، قابلیت حمل بانکی امکان پذیر خواهد شد. این جهت آینده است. "S. S. Mundra RBI معاون فرماندار
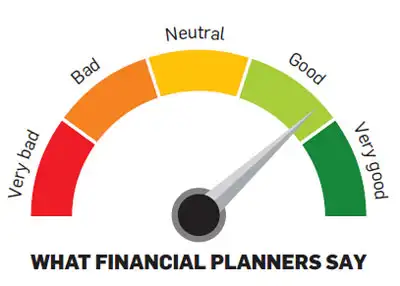
5- اگر تحلیلگران اضافه وزن انتظار داشته باشند که فلز زرد در سال 2017 بیشتر سقوط کند ، قرار گرفتن در معرض طلا را کاهش دهید.
طلا در سال 2016 عملکرد خوبی داشت ، اما تحلیلگران می گویند که این فلز ممکن است در سال 2017 به خوبی عمل نکند. جدا از شایعات مبنی بر اینکه ممکن است دولت در مالکیت طلا قرار بگیرد ، این فلز با سرنوشت عوامل کلان اقتصادی و تحولات جهانی روبرو شده است. پیروزی غافلگیرانه دونالد ترامپ در انتخابات ایالات متحده باعث افزایش قیمت طلا در بازار بین المللی شد. اما سنبله کوتاه شد زیرا ترامپ در دیدگاه های خود هوشیار شد و قیمت های طلا از بین رفت. برای بدتر شدن امور ، فدرال رزرو ایالات متحده در ماه دسامبر نرخ بهره را افزایش داد.
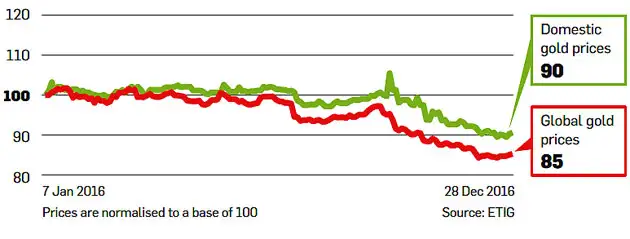
ناظران می گویند که در ماه های آینده درد بیشتری برای طلا وجود دارد. C. P. می گوید: "ما به طور کلی برای سه ماه آینده نزول هستیم."کریشنان ، کارگردان کل زمان ، ژئوفین کامتراد. Ravindra Rao ، رئیس تحقیقات ، آناند راتی کالا می گوید: "قیمت های بین المللی طلا ممکن است تا سه ماهه اول سال 2017 به حدود 1100 دلار کاهش یابد."این بدان معناست که تقریباً 8 ٪ از سطح فعلی افت می کند. با این حال ، قیمت طلای داخلی ممکن است به اندازه قیمت های جهانی کاهش یابد زیرا دلار همچنان در برابر روپیه قدردانی می کند. این امر علیرغم کاهش شدید قیمت جهانی این فلز در چند سال گذشته ، قیمت های داخلی طلا را پایدار نگه داشته است.
برنامه ریزان مالی معمولاً توصیه می کنند که تخصیص طلا نباید بیش از 10 درصد از سبد سرمایه گذاری شما باشد. اگر بیشتر از آن دارید، ممکن است زمان آن رسیده باشد که مقداری از طلا را کاهش دهید. ویپین خاندلوال، مشاور سرمایه گذاری، می گوید: «مگر در مواردی که برای استفاده شخصی مانند عروسی به طلا نیاز ندارید، از طلا دوری کنید.
کاهش ارزش دلار قیمت های داخلی طلا به اندازه قیمت های جهانی کاهش نیافته است.
اگر همچنان می خواهید در طلا سرمایه گذاری کنید، به سراغ طرح اوراق قرضه طلای مستقل بروید که سود سالانه 2. 5 درصد ارائه می دهد و اگر اوراق تا سررسید نگه داشته شود، هیچ سود سرمایه ای وجود ندارد. این دلیل خوبی برای خرید این اوراق در سال 2017 است.
انتظار می رود قیمت طلای داخلی در این سه ماهه با یک سوگیری ضعیف تر در محدوده محدود باقی بماند. کیشور نارن، معاون مدیر، کارگزار کالاهای موتیلال اسوال.
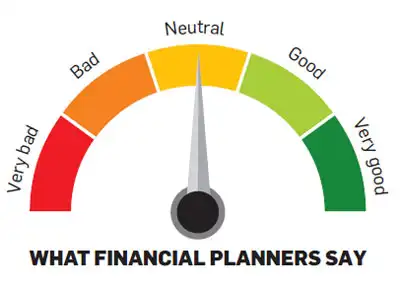
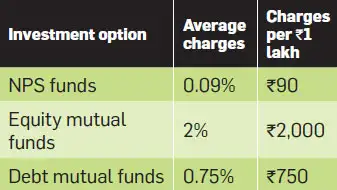
6. باز کردن حساب NPS برای به دست آوردن هزینه های کم حتی پس از افزایش اخیر، وجوه NPS هزینه کمتری نسبت به صندوق های سرمایه گذاری مشترک دارند.
هر سال که می گذرد، سیستم بازنشستگی ملی (NPS) جذاب تر می شود. بودجه سال 2015 یک کسر اضافی 50000 روپیه برای سرمایه گذاری در NPS ارائه کرده بود. در سال 2016، 40 درصد از مجموعه NPS معاف از مالیات شد. شاید بودجه امسال مزایای مالیاتی بیشتری را به سرمایه گذاران NPS ارائه دهد. با توجه به مزایای مالیاتی، NPS بسیار کم هزینه تبدیل به یک گزینه سرمایه گذاری قانع کننده شده است. صندوق های NPS حتی از برنامه های مستقیم صندوق های مشترک بهتر عمل کرده اند. علاوه بر این، دستور سرمایه گذاری آزاد شده است تا آزادی بیشتری را برای مدیران صندوق بازنشستگی فراهم کند.
یکی از مشکلات مهم NPS این است که سرمایه گذاران باید اجباراً یک سالیانه را با 40٪ از مجموعه خریداری کنند. برنامه ریزان می گویند که این محدود کننده است زیرا نرخ های سالیانه بر اساس نرخ های بهره حاکم در آن زمان است. PFRDA اکنون به سرمایه گذاران اجازه داده است که خرید را تا سه سال به تعویق بیاندازند. آنها می توانند تا سن 63 سالگی حق سنوات بخرند. این حرکت خوبی است. اگر نرخ های مستمری پایین باشد، می توانند مدتی صبر کنند تا نرخ ها بهبود یابد. رگولاتور حتی در حال بررسی پیشنهاداتی است مبنی بر اینکه سرمایه گذاران باید اجازه داشته باشند مجموعه سررسید را در سایر ابزارها سرمایه گذاری کنند.
در حالی که 40٪ از بدنه در سالیانه قرار می گیرد، 60٪ باقی مانده قابل برداشت است. اما، با توجه به هزینه های پایین مدیریت صندوق NPS، نیازی به برداشت کل 60٪ در زمان بازنشستگی نیست. سرمایه گذاران NPS اکنون می توانند برداشت را تا سن 70 سالگی به تعویق بیندازند. در آینده، سرمایه گذاران حتی ممکن است اجازه داشته باشند برای دوره های طولانی تری سرمایه گذاری کنند و برداشت ها را به گونه ای مدیریت کنند که مالیات را به حداقل کاهش دهد.
هزینه های پایین NP های بالا به دلیل کم هزینه های خود از وجوه متقابل بهتر عمل کرده است
"هزینه های پایین NPS یک مزیت است. اما هیچ وضوح در مورد چگونگی مالیات بر بازده NPS ردیف II وجود ندارد. بودجه باید این موضوع را روشن کند. "مدیرعامل Manoj Nagpal ، Outlook Asia Capital
7. وام تغییر از نرخ پایه به MCLR MCLR پایین است و می تواند هزینه های وام شما را کاهش دهد.
بسیاری از مشتریان وام خانه علاقه بیشتری به آنها پرداخت می کنند زیرا وام های آنها یا با نرخ پایه یا نرخ وام اصلی معیار/خرده فروشی مرتبط است. آنها می توانند با تغییر به هزینه حاشیه نرخ وام (MCLR) ، وام خانه خود را کاهش دهند. اگر تفاوت بین نرخ موجود و نرخ جدید بیش از 50-60 امتیاز پایه باشد ، تغییر به MCLR توصیه می شود. با وجود بانک ها با سپرده های شیطانی ، MCLR فقط بیشتر سقوط خواهد کرد. اگرچه هزینه تبدیل را پرداخت خواهید کرد ، اما این هزینه را به دلیل EMI پایین تر بازپرداخت می کنید. کسانی که دارای یک دوره طولانی مدت برجسته هستند ، باید به طور فعال این حرکت را در سال جدید در نظر بگیرند.
"به ارائه دهندگان وام خانه بروید که تسهیلات اضافه برداشت را ارائه می دهند که می تواند به عنوان صندوق اضطراری استفاده شود."مربی آزادی Ashish Bhave ، پول و زندگی
چگونه می توان تغییر EMI خود را از نرخ پایه به MCLR کاهش داد ، ممکن است وام خانه شما EMI را کاهش دهد.
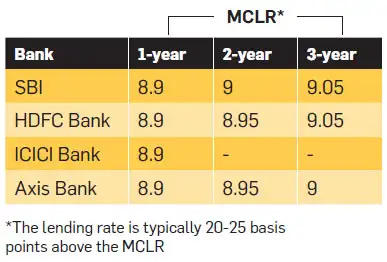
8- از صندوق های بدهی برای بهینه سازی بازده از پول نقد بیکار استفاده نکنید ، اجازه ندهید که پول در حساب بانکی کم شود تا 4 ٪ دلهره آور بدست آید.
پس از شیطنت ، حساب های بانکی تقریباً همه هندی ها با پول نقد در حال افزایش است. با توجه به محدودیت های برداشت ، بخش بزرگی از این پول برای چند ماه آینده در حساب های بانکی قرار می گیرد و 4 ٪ (6 ٪ در بانک های منتخب) در سال کسب می کند. اگرچه بهره در حساب بانکی پس انداز تا 10،000 روپیه در سال بدون مالیات است ، اما ایده خوبی نیست که 2. 5 روپیه را در حساب بانکی خود نگه دارید.
ساده ترین راه برای استقرار مانده حساب بانکی ، باز کردن سپرده ثابت است ، اگرچه بازده ممکن است خیلی هیجان انگیز نباشد. بانک ها نرخ سپرده را کاهش داده اند. همچنین ، سود حاصل از سپرده های ثابت با نرخ عادی قابل استفاده برای سرمایه گذار کاملاً مشمول مالیات است. در بالاترین براکت مالیاتی (درآمد مشمول مالیات سالانه بیش از 10 روپیه) ، بازده پس از مالیات کمتر از 5 ٪ است.
گزینه بهتر این است که این پول را در صندوق های بدهی کوتاه مدت قرار دهید. اگر شما یک سرمایه گذار صندوق متقابل هستید و الزامات KYC را برآورده کرده اید ، می توانید به صورت آنلاین سرمایه گذاری کنید. صندوق های بدهی کوتاه مدت می توانند در یک سال 7-8 ٪ بازده را تحویل دهند. فایده بزرگ این است که برخلاف سپرده های ثابت ، درآمد حاصل از صندوق های متقابل به عنوان سود سرمایه رفتار می شود و در صورتی که حداقل سه سال سرمایه گذاری شود ، با نرخ پایین تر مالیات می شود. آنها همچنین انعطاف پذیر تر هستند. شما می توانید هر زمان که لازم باشد ، مبلغ کمی را پس بگیرید یا در صورت نقدی اضافی سرمایه گذاری کنید. بیشتر خانه های صندوق های متقابل امکانات سرمایه گذاری آنلاین را ارائه می دهند و کل مراحل بیش از 30-40 دقیقه طول نمی کشد.
صندوق های بدهی معمولاً یک روز برای انتقال پول به حساب بانکی سرمایه گذار طول می کشد. اما برخی از وجوه حتی نقدینگی فوری را ارائه می دهند. صندوق مدیر Reliance Mone Manager و صندوق مدیر پول DSP BlackRock ، هر دو طرح کوتاه مدت کوتاه ، به سرمایه گذاران این امکان را می دهد تا با قرار دادن درخواست بازخرید یا از طریق وب سایت ، برنامه تلفن همراه یا با ارسال پیام کوتاه ، بخشی از پول خود را پس بگیرند. این پول بلافاصله به حساب بانکی سرمایه گذار اعتبار می یابد. سرمایه گذاران می توانند حداکثر 95 ٪ از مبلغ موجود در حساب خود را بازپرداخت کنند ، با توجه به حداکثر 2 لک روپیه در روز.
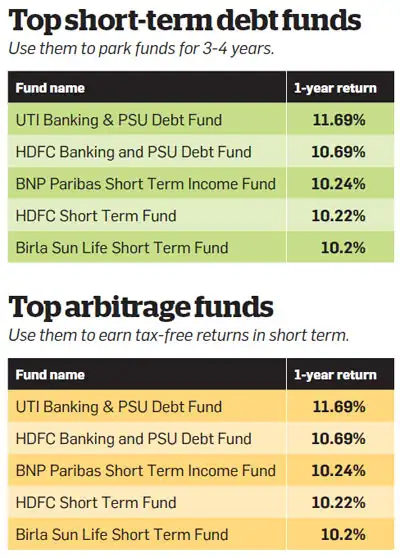
اگرچه صندوق های بدهی بیش از سپرده های ثابت و حساب بانکی پس انداز می دهد ، در صورتی که سرمایه گذاری کمتر از سه سال باشد ، سود با همان نرخ مالیات می گیرد. می توانید با انتخاب بودجه داوری از خودداری کنید. این وجوه در سهام و ابزارهای سهام سرمایه گذاری می کنند اما ریسک بازار را ندارند. مانند سهام و صندوق های سهام ، در صورت بازپرداخت ظرف یک سال ، این سود در 15 ٪ مالیات می شود. پس از یک سال ، سود بدون مالیات است. قبل از سرمایه گذاری ، بار خروج صندوق داوری را بررسی کنید ، در غیر این صورت مجازات 0. 5-1 ٪ می تواند بازده شما را کاهش دهد.
وی گفت: "با تسهیلات بازخرید فوری ، وجوه مایع نسبت به راه های پس انداز سنتی از مزیت مشخصی برخوردار است. کسانی که دارای مانده بانکی بزرگ هستند باید از آنها استفاده کنند. "Vidya Bala رئیس تحقیقات صندوق های متقابل ، Fundsindia
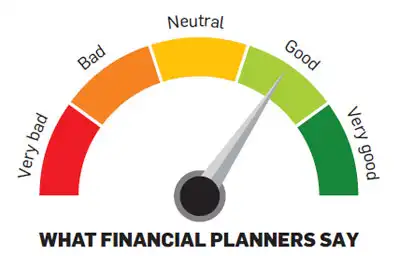
9. به دنبال فروشندگان پریشانی در املاک و مستغلات بسیاری از دارندگان املاک مایل به فروش با قیمت پایین و خارج شدن هستند.
املاک و مستغلات از جمله بخش هایی است که بدترین حالت در اثر شیطنت آمیز است. حتی قبل از 8 نوامبر ، این بخش شاهد تقاضای کم بود. قیمت ها در بهترین حالت راکد بودند و حتی در برخی از بازارهای کلیدی مانند دهلی NCR سقوط کردند. DemonEtisation منجر به انتظاراتی شده است که قیمت ها خراب می شوند ، بنابراین خریداران به حالت انتظار و تماشای رفته اند. آنها ممکن است از بازار ناپدید نشده باشند اما مطمئناً برنامه های خرید خود را به تعویق انداخته اند. آنها در جستجوی خانه ها هستند ، اما هیچ فوریت در رفتار آنها وجود ندارد.
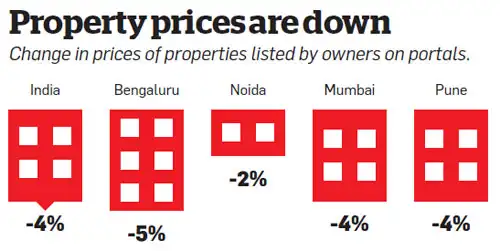
این کاهش تقاضا باعث شده است که فروشندگان قیمت سؤال خود را کاهش دهند. درگاه های املاک و مستغلات شاهد افت چشمگیر قیمت درخواست املاک برای فروش بوده اند. این ممکن است زمان مناسبی برای جستجوی خانه باشد ، به خصوص فروشندگان پریشانی که می خواهند سرمایه گذاری در املاک و مستغلات خود را بارگیری کنند. با اتمام پروژه ها و در اختیار داشتن مالکیت ، خانه های جدیدی وجود دارد.
با این وجود به خاطر داشته باشید که در این بازار باید یک خانه برای استفاده شخصی خریداری کرد. خرید املاک و مستغلات به عنوان یک سرمایه گذاری منطقی نیست زیرا قیمت املاک و نرخ بهره هنوز هم خیلی زیاد است. املاک و مستغلات نیاز به سرمایه گذاری بسیار بالایی دارد. قبل از خرید نیازهای خود را با دقت ارزیابی کنید. "
"ملک یک سرمایه گذاری بزرگ و بسیار غیرقانونی است. نیازهای خود را قبل از خرید ارزیابی کنید. "برنامه ریز مالی معتبر Shilpi Johri
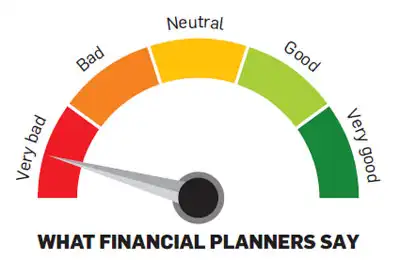
10. به دنبال مشاوره تخصصی از یک برنامه ریز مشاوره رایگان از فروشندگان باشید.
آخرین پیشنهاد ما به خوانندگان این است که از یک برنامه ریز مالی حرفه ای راهنمایی کنید. برخی ممکن است بپرسند که چرا باید سالانه 10،000-25،000 روپیه برای مشاوره مالی بپردازند. از این گذشته ، توصیه های رایگان زیادی از منابع مختلف وجود دارد. اما این توصیه رایگان می تواند بسیار پرهزینه باشد. همانطور که تیم کوک ، مدیرعامل اپل گفت ، "اگر یک سرویس رایگان باشد ، شما مصرف کننده نیستید. شما محصول هستید. "شرکت های بیمه ، بانک ها و صندوق های متقابل که مشاوره رایگان می دهند ، احتمالاً محصولات نامناسب را که باعث می شود آنها کمیسیون های بالایی کسب کنند ، تحت فشار قرار می دهند. اجازه ندهید که یک بیمه نامه با بازده کم یا یک صندوق متقابل بسته بسته شود ، به یک سنگ آسیاب در اطراف گردن شما تبدیل شود. با پرداخت هزینه آن در سال 2017 ، مشاوره مالی عینی دریافت کنید.
"یک برنامه ریز مالی نه تنها سرمایه گذاری های مناسب را پیشنهاد می کند بلکه مشاوره جامع ارائه می دهد."Taresh Bhatia برنامه ریز مالی معتبر
داستان های ET Prime را از دست ندهید! دوز روزانه به روزرسانی های تجاری خود را در WhatsApp دریافت کنید. اینجا کلیک کنید!
کسب درآمد از فارکس...
ما را در سایت کسب درآمد از فارکس دنبال می کنید
برچسب :
نویسنده : عسلی سهیال
بازدید : <-PostHit->
خبرنامه
